ปรึกษาทนายภาษี รับมือสรรพากร ตรวจสอบภาษีย้อนหลัง เตรียมคำชี้แจง อุทธรณ์คำประเมิน และฟ้องศาลภาษี สำหรับฟรีแลนซ์ อาชีพอิสระ และเจ้าของธุรกิจ
บริการด้านทนายความภาษีสำหรับอาชีพอิสระและเจ้าของธุรกิจ รับมือสรรพากร อุทธรณ์ และดำเนินคดี โดยทนายบ้านและคอนโด
ไม่เคยยื่นภาษี ถูกสรรพากรเรียกตรวจ ได้รับแจ้งการประเมิน หรือไม่เห็นด้วยกับภาษีที่ถูกเรียกเก็บ อย่ารอจนหมดเวลาอุทธรณ์!
ปัญหาภาษีของอาชีพอิสระ ฟรีแลนซ์ เจ้าของกิจการ และผู้ประกอบการจำนวนมาก ไม่ได้เริ่มต้นจากการตั้งใจหลีกเลี่ยงภาษี แต่เริ่มจากการไม่รู้ว่ารายได้ของตนต้องยื่นแบบใด หักค่าใช้จ่ายอย่างไร รายได้หลายช่องทางต้องรวมกันหรือไม่ ต้องจด VAT เมื่อใด หรือคิดว่ามีการหักภาษี ณ ที่จ่ายไว้แล้วจึงไม่ต้องยื่นภาษีอีก
เมื่อเวลาผ่านไปหลายปี ปัญหาที่เคยดูเล็กอาจกลายเป็นภาษีย้อนหลัง เบี้ยปรับ เงินเพิ่ม หนังสือเชิญพบ หมายเรียกตรวจสอบ หรือหนังสือแจ้งการประเมินที่มีจำนวนเงินสูงกว่าที่คาดไว้
ทนายบ้านและคอนโดให้บริการด้านกฎหมายภาษีและการจัดระบบภาษีสำหรับอาชีพอิสระ เจ้าของธุรกิจ และผู้ประกอบการ ตั้งแต่การตรวจสอบสถานะภาษีก่อนมีปัญหา การเตรียมเอกสารเมื่อถูกสรรพากรเรียก การคัดค้านและอุทธรณ์คำประเมิน ไปจนถึงการฟ้องคดีต่อศาลภาษีอากร และการวางระบบภาษีสำหรับปีต่อไป
ถูกสรรพากรเรียกตรวจภาษี? อย่ารอให้ปัญหาบานปลายจนกลายเป็นคดีความ
ปรึกษาปัญหาภาษีกับเรา
‘ภาษี’ เป็นเรื่องสำคัญ ที่ไม่ควรถูกละเลย โดยเฉพาะในผู้ประกอบอาชีพอิสระและธุรกิจส่วนตัว
ผู้ประกอบอาชีพอิสระ ฟรีแลนซ์ อินฟลูเอนเซอร์ นายหน้า ที่ปรึกษา ผู้รับเหมา เจ้าของร้านค้าออนไลน์ และเจ้าของกิจการ มักมีรายได้หลายช่องทาง ซึ่งอาจเข้าข่ายเงินได้ตามประมวลรัษฎากร มาตรา 40(2), 40(6) หรือ 40(8) แล้วแต่ลักษณะของรายได้
การจัดประเภทเงินได้ไม่ถูกต้อง การขาดเอกสารค่าใช้จ่าย หรือการไม่ยื่นแบบภาษี อาจส่งผลให้เสียภาษีเกินกว่าที่ควรหรือเกิดหนี้ภาษีย้อนหลัง
โดยเฉพาะผู้ที่รับเงินผ่านบัญชีธนาคารส่วนตัวเป็นประจำ ต้องแยกให้ได้ว่าเงินรายการใดเป็นรายได้จริง เงินยืม เงินโอนระหว่างบัญชี เงินคืน หรือเงินที่รับแทนบุคคลอื่น เพราะเงินเข้าบัญชีทั้งหมดไม่ได้เป็นรายได้ที่ต้องเสียภาษีเสมอไป
การตรวจสอบภาษีที่ดีจึงต้องเริ่มจากข้อเท็จจริง ประเภทเงินได้ และพยานหลักฐาน ไม่ใช่เริ่มจากยอดเงินเข้าบัญชีเพียงอย่างเดียว
ไม่เคยยื่นภาษีมาหลายปี หรือยื่นแบบไม่ครบ ควรทำอย่างไร?
การไม่ยื่นแบบภาษีหรือยื่นแบบไม่ถูกต้อง อาจทำให้ต้องชำระภาษีย้อนหลัง พร้อมเบี้ยปรับและเงินเพิ่มตามกฎหมาย แต่ไม่ได้หมายความว่าผู้เสียภาษีทุกคนมีเจตนาหลีกเลี่ยงภาษี
ก่อนยื่นหรือแก้ไขแบบย้อนหลัง ควรตรวจสอบรายได้และหน้าที่ทางภาษีของแต่ละปี รวมถึงภาษีที่ถูกหัก ณ ที่จ่าย ค่าใช้จ่ายที่สามารถนำมาหักได้ และความรับผิดเกี่ยวกับ VAT
บริการ Tax Review ของเราครอบคลุมการตรวจเอกสารย้อนหลัง การแยกรายการเงินเข้าบัญชี การประเมินภาษีและความเสี่ยงทางกฎหมาย ตลอดจนวางแนวทางแก้ไขการยื่นแบบให้ตรงกับข้อเท็จจริง
อย่าเพิ่งตัดสินใจยื่นภาษีย้อนหลังโดยยังไม่ได้ตรวจสอบข้อมูลและสิทธิตามกฎหมายของตนเอง
ไม่เคยยื่นภาษีมาหลายปี ไม่รู้จะเริ่มต้นอย่างไร? ให้ทนายช่วยวางแผนก่อนถูกตรวจสอบ
ปรึกษาทนายความด้านภาษีวันนี้
สรรพากรตรวจภาษีย้อนหลังได้กี่ปี? 2 ปี 5 ปี หรือ 10 ปี
สรรพากรตรวจภาษีย้อนหลังได้กี่ปี? กฎหมายกำหนดระยะเวลาแตกต่างกันตามกรณี โดยต้องแยกระหว่างการออกหมายเรียกตรวจสอบ การประเมินภาษี และอายุความเรียกเก็บหนี้ภาษี
1. ระยะเวลาการออกหมายเรียกตรวจสอบภาษี
- 2 ปี: กรณียื่นแบบแสดงรายการแล้ว แต่มีเหตุอันควรเชื่อว่ายื่นไม่ถูกต้องหรือไม่ครบถ้วน
- 5 ปี: กรณีมีหลักฐานหรือเหตุอันควรสงสัยว่าเจตนาหลีกเลี่ยงภาษี โดยได้รับอนุมัติให้ขยายระยะเวลาออกหมายเรียก
- 10 ปี: เป็นอายุความทั่วไปในการเรียกเก็บหนี้ภาษี ส่วนกรณีไม่ยื่นแบบ เจ้าพนักงานมีอำนาจออกหมายเรียกตามหลักเกณฑ์เฉพาะ ซึ่งไม่ได้จำกัดไว้เพียง 2 หรือ 5 ปี
2. หนี้ภาษีมีอายุความหรือไม่?
หนี้ภาษีมีอายุความโดยทั่วไป 10 ปี นับแต่วันที่สามารถบังคับสิทธิเรียกร้องได้ แต่อายุความอาจสะดุดหยุดลงและเริ่มนับใหม่ เช่น กรณีมีการแจ้งประเมินภาษีตามเงื่อนไขของกฎหมาย
แนวคำพิพากษาศาลฎีกาที่สำคัญ
- ฎีกา 1401–1402/2515: หนี้ภาษีที่ชำระขาดมีอายุความ 10 ปี โดยเริ่มนับเมื่อถึงกำหนดชำระภาษี
- ฎีกา 11972/2563: การแจ้งประเมินภาษีอาจทำให้อายุความสะดุดหยุดลงและเริ่มนับใหม่
- ฎีกา 634/2554: หนี้ภาษีอากรไม่หลุดพ้นเพียงเพราะลูกหนี้ได้รับการปลดจากล้มละลาย
- ฎีกา 4143/2532: ผู้ถือหุ้นบริษัทจำกัดไม่ต้องรับผิดหนี้ภาษีของบริษัทเพียงเพราะมีฐานะเป็นผู้ถือหุ้น
3. รายได้เกิน 1.8 ล้านบาท ไม่จด VAT ผิดหรือไม่?
- สำหรับกิจการที่อยู่ในบังคับภาษีมูลค่าเพิ่ม หากมีรายรับเกิน 1.8 ล้านบาทต่อปี ต้องจดทะเบียน VAT ภายในเวลาที่กฎหมายกำหนด
หากไม่จดทะเบียน อาจต้องรับผิดดังนี้
- ชำระภาษี VAT ย้อนหลัง
- เบี้ยปรับตามกฎหมาย เช่น 2 เท่าของภาษีที่ต้องเสีย
- เงินเพิ่ม 1.5% ต่อเดือนหรือเศษของเดือน
- อาจมีโทษทางอาญา หากเข้าข่ายความผิดตามกฎหมาย
ส่วนกิจการที่มีรายรับไม่เกิน 1.8 ล้านบาทและไม่ได้จด VAT โดยสมัครใจ โดยทั่วไปไม่ต้องจดทะเบียน เว้นแต่กฎหมายกำหนดเป็นอย่างอื่น
4. โทษทางอาญาจากการหลีกเลี่ยงภาษี
- ไม่ยื่นรายการตามที่กฎหมายกำหนด: อาจมีโทษปรับ
- ไม่ปฏิบัติตามหมายเรียก: จำคุกไม่เกิน 1 เดือน หรือปรับไม่เกิน 2,000 บาท หรือทั้งจำทั้งปรับ
- เจตนาแจ้งข้อมูลเท็จหรือฉ้อโกงเพื่อหลีกเลี่ยงภาษี: จำคุก 3 เดือนถึง 7 ปี และปรับ 2,000–200,000 บาท
- เจตนาไม่ยื่นแบบเพื่อหลีกเลี่ยงภาษี: จำคุกไม่เกิน 1 ปี หรือปรับไม่เกิน 200,000 บาท หรือทั้งจำทั้งปรับ
ทั้งนี้ โทษขึ้นอยู่กับฐานความผิดและข้อเท็จจริงของแต่ละกรณี
5. ถูกสรรพากรเรียกตรวจสอบภาษีย้อนหลัง ควรทำอย่างไร?
ผู้เสียภาษีควรตรวจสอบความชอบด้วยกฎหมายของหมายเรียก ระยะเวลาการประเมิน อายุความหนี้ภาษี และความถูกต้องของเบี้ยปรับหรือเงินเพิ่มก่อนดำเนินการชำระหรือโต้แย้ง
สำนักงานทนายบ้านและคอนโด (House Condo Lawyer) ให้คำปรึกษา ตรวจสอบข้อกฎหมายเกี่ยวกับภาษีย้อนหลัง การโต้แย้งการประเมินภาษี และข้อพิพาททางภาษีอากร เพื่อคุ้มครองสิทธิของผู้เสียภาษีตามกฎหมาย
ได้รับหมายเรียกจากสรรพากรแล้ว? ต้องเตรียมเอกสารและคำชี้แจงให้พร้อมก่อนเข้าพบเจ้าหน้าที่
การชี้แจงข้อมูลรายได้และเอกสารต่อกรมสรรพากรอาจส่งผลต่อการประเมินภาษีและสิทธิในการโต้แย้งภายหลัง
ให้ทนายความช่วยตรวจสอบหมายเรียก วิเคราะห์รายการเดินบัญชี และเตรียมพยานหลักฐานก่อนเข้าพบเจ้าหน้าที่
ถูกปลดจากล้มละลายแล้ว หนี้ภาษีจะหมดไปด้วยหรือไม่?
การปลดจากล้มละลายไม่ได้ทำให้ลูกหนี้หลุดพ้นจากหนี้ภาษีอากรโดยอัตโนมัติ
พระราชบัญญัติล้มละลาย มาตรา 77 กำหนดข้อยกเว้นของหนี้ที่ไม่หลุดพ้นเพราะคำสั่งปลดจากล้มละลาย ซึ่งรวมถึงหนี้ภาษีอากรและหนี้บางประเภทที่เกี่ยวข้องกับการฉ้อโกงหรือทุจริตฉ้อฉล
ตาม คำพิพากษาศาลฎีกาที่ 634/2554 แม้เจ้าหนี้ภาษีไม่ได้ยื่นคำขอรับชำระหนี้ในคดีล้มละลายเดิม ลูกหนี้ซึ่งได้รับการปลดจากล้มละลายก็ยังไม่หลุดพ้นจากหนี้ภาษีตามข้อเท็จจริงของคดีนั้น
แต่ต้องเข้าใจว่า การไม่หลุดพ้นจากหนี้เพราะการปลดจากล้มละลาย ไม่ได้หมายความว่าหนี้ภาษีนั้นไม่มีอายุความ
การพิจารณาว่าหนี้ภาษียังบังคับเรียกเก็บได้หรือไม่ ต้องตรวจสอบอายุความและข้อกฎหมายที่เกี่ยวข้องแยกต่างหาก
รายได้เกิน 1.8 ล้านบาท แต่ไม่จด VAT มีความผิดหรือไม่?
ผู้ประกอบการที่ขายสินค้าหรือให้บริการซึ่งอยู่ในบังคับภาษีมูลค่าเพิ่ม หากมีมูลค่าฐานภาษีเกิน 1.8 ล้านบาทต่อปี โดยไม่ได้รับยกเว้นตามกฎหมาย โดยทั่วไปต้องยื่นคำขอจดทะเบียน VAT ภายใน 30 วันนับแต่วันที่รายรับเกินเกณฑ์
การไม่จดทะเบียนอาจทำให้ต้องชำระ VAT ย้อนหลัง พร้อมเบี้ยปรับ เงินเพิ่ม และอาจมีความรับผิดทางอาญาตามลักษณะความผิดที่เกิดขึ้น
เปรียบเทียบหน้าที่ VAT ในแต่ละกรณี
| สถานการณ์ | ผลทางกฎหมาย |
| รายรับที่อยู่ในบังคับ VAT เกิน 1.8 ล้านบาท แต่ไม่จดทะเบียน | ผิดหน้าที่จดทะเบียน อาจถูกเรียก VAT ย้อนหลัง เบี้ยปรับ และเงินเพิ่ม |
| รายรับเกิน 1.8 ล้านบาท และจดทะเบียนถูกต้อง | ต้องปฏิบัติตามระบบ VAT ออกใบกำกับภาษี ยื่น ภ.พ.30 และใช้เครดิตภาษีซื้อที่มีสิทธิตามกฎหมาย |
| รายรับไม่เกิน 1.8 ล้านบาท และไม่จดทะเบียน | โดยทั่วไปได้รับยกเว้น VAT สำหรับกิจการขนาดย่อม แต่ยังมีหน้าที่ภาษีเงินได้ตามเกณฑ์ที่เกี่ยวข้อง |
| รายรับไม่เกิน 1.8 ล้านบาท แต่เลือกจดทะเบียน VAT โดยถูกต้อง | ต้องปฏิบัติตามหน้าที่ของผู้ประกอบการจดทะเบียน VAT |
อัตรา VAT ทั่วไปปัจจุบันอยู่ที่ 7% และผู้ประกอบการจดทะเบียนต้องยื่น ภ.พ.30 ตามรอบเดือนภาษี แม้บางเดือนจะไม่มีรายได้ก็ตาม เว้นแต่เข้าข้อยกเว้นเฉพาะตามกฎหมาย
สำหรับผู้ที่มีรายรับเกินเกณฑ์มาหลายปี ควรตรวจสอบว่าหน้าที่จดทะเบียนเกิดขึ้นเมื่อใด มี VAT ค้างชำระเท่าใด และมีเบี้ยปรับหรือเงินเพิ่มอย่างไร ก่อนดำเนินการแก้ไขย้อนหลัง
ภาษีย้อนหลัง เบี้ยปรับ และเงินเพิ่ม แตกต่างกันอย่างไร?
ยอดเงินที่กรมสรรพากรเรียกเก็บอาจประกอบด้วยหลายส่วน ซึ่งต้องตรวจสอบแยกจากกัน
1. เงินภาษีที่ต้องชำระ
คือจำนวนภาษีที่ผู้เสียภาษีมีหน้าที่ชำระตามกฎหมาย หลังจากคำนวณรายได้ ค่าใช้จ่าย การหักภาษี และเครดิตภาษีที่เกี่ยวข้องแล้ว
2. เบี้ยปรับ
สำหรับกรณีภาษีเงินได้ที่ประเมินตามมาตรา 19 และมาตรา 23 กฎหมายกำหนดเบี้ยปรับไว้ตามมาตรา 22 และมาตรา 26 โดยกรณียื่นแบบไม่ถูกต้องอาจมีเบี้ยปรับหนึ่งเท่า และกรณีไม่ยื่นแบบอาจมีเบี้ยปรับสองเท่าของภาษีตามที่กฎหมายกำหนด
ส่วน VAT มีเบี้ยปรับตามมาตรา 89 เช่น กรณีไม่จดทะเบียนตามหน้าที่ อาจมีเบี้ยปรับสองเท่าของภาษีที่ต้องเสียในเดือนภาษี หรือ 1,000 บาทต่อเดือนภาษี แล้วแต่จำนวนใดจะมากกว่า
เบี้ยปรับบางกรณีสามารถขอลดหรืองดได้ตามหลักเกณฑ์กฎหมาย
3. เงินเพิ่ม
โดยหลักคำนวณในอัตรา 1.5% ต่อเดือนหรือเศษของเดือน ของเงินภาษีที่ค้างชำระ โดยไม่รวมเบี้ยปรับ และอยู่ภายใต้เพดานและเงื่อนไขที่กฎหมายกำหนด
การขอลดเบี้ยปรับไม่ได้หมายความว่าจะสามารถขอลดเงินเพิ่มได้ในลักษณะเดียวกันเสมอไป
ทนายความสามารถช่วยตรวจสอบความถูกต้องของยอดประเมิน วิเคราะห์ข้อเท็จจริง และจัดทำคำขอลดหรืองดเบี้ยปรับในกรณีที่กฎหมายเปิดช่องให้ดำเนินการได้
ไม่ยื่นภาษี แจ้งรายได้เท็จ หรือขัดหมายเรียก มีโทษอาญาหรือไม่?
การกระทำผิดเกี่ยวกับภาษีไม่ได้มีเฉพาะการชำระภาษีเพิ่มเติมเท่านั้น บางกรณีอาจมีโทษทางอาญาตามประมวลรัษฎากรด้วย
มาตรา 35 — ฝ่าฝืนหน้าที่ยื่นรายการหรือปฏิบัติหน้าที่ตามบทบัญญัติที่กำหนด
มีโทษปรับไม่เกิน 2,000 บาท ตามองค์ประกอบความผิดที่กฎหมายระบุ
มาตรา 35 ทวิ — ฝ่าฝืนข้อห้ามเกี่ยวกับทรัพย์สินที่ถูกยึดหรืออายัดตามมาตรา 12 ทวิ
มีโทษจำคุกไม่เกิน 2 ปี และปรับไม่เกิน 200,000 บาท โดยผู้บริหารนิติบุคคลอาจต้องรับผิดเมื่อเข้าเงื่อนไขตามกฎหมาย
มาตรา 35 ตรี — ไม่ปฏิบัติตามหน้าที่เกี่ยวกับรายงานข้อมูลธุรกรรมระหว่างนิติบุคคลที่เกี่ยวข้องกันตามมาตรา 71 ตรี
มีโทษปรับไม่เกิน 200,000 บาท
มาตรา 36 — ไม่ปฏิบัติตามหมายเรียกหรือคำสั่งเจ้าพนักงาน
มีโทษจำคุกไม่เกิน 1 เดือน หรือปรับไม่เกิน 2,000 บาท หรือทั้งจำทั้งปรับ
มาตรา 37 — เจตนาแจ้งข้อความเท็จ ใช้หลักฐานเท็จ หรือใช้วิธีฉ้อโกงเพื่อหลีกเลี่ยงภาษีหรือขอคืนภาษี
มีโทษจำคุกตั้งแต่ 3 เดือนถึง 7 ปี และปรับตั้งแต่ 2,000–200,000 บาท
มาตรา 37 ทวิ — เจตนาไม่ยื่นแบบเพื่อหลีกเลี่ยงการเสียภาษี
มีโทษจำคุกไม่เกิน 1 ปี หรือปรับไม่เกิน 200,000 บาท หรือทั้งจำทั้งปรับ
ความผิดทางอาญาต้องพิจารณาองค์ประกอบความผิด เจตนา และพยานหลักฐานในแต่ละกรณี การไม่ยื่นภาษีเพราะเข้าใจผิดจึงไม่อาจสรุปได้ทันทีว่าเป็นความผิดฐานฉ้อโกงหรือเจตนาหลีกเลี่ยงภาษี
หมายเหตุ: มาตรา 37 ตรี ที่เคยเกี่ยวข้องกับความผิดมูลฐานตามกฎหมายฟอกเงิน สิ้นผลบังคับตามคำวินิจฉัยศาลรัฐธรรมนูญที่ 8/2564 จึงไม่ได้รวมเป็นบทกำหนดโทษที่ใช้บังคับในปัจจุบัน
ได้รับหมายเรียกจากสรรพากรแล้ว ควรเตรียมตัวอย่างไร?
การได้รับหนังสือเชิญหรือหมายเรียก ไม่ได้แปลว่าผู้เสียภาษีมีความผิดหรือจำเป็นต้องยอมรับยอดเงินที่เจ้าหน้าที่ตั้งข้อสังเกตทั้งหมด
แต่การชี้แจงที่ไม่มีเอกสารประกอบ หรือการส่งข้อมูลไม่ครบถ้วน อาจส่งผลต่อการประเมินและการต่อสู้คดีในภายหลัง
สิ่งที่ควรตรวจสอบ ได้แก่ ประเภทของหนังสือ ปีภาษีที่ตรวจสอบ เหตุแห่งการเรียก เอกสารที่ต้องนำส่ง ระยะเวลาออกหมายเรียก และรายการรายได้หรือค่าใช้จ่ายที่เจ้าหน้าที่สงสัย
โดยเฉพาะ การไม่ปฏิบัติตามหมายเรียกโดยไม่มีเหตุผลอันสมควร อาจทำให้ถูกประเมินภาษีตามข้อมูลที่เจ้าหน้าที่มี และสูญเสียสิทธิอุทธรณ์ตามมาตรา 21 หรือมาตรา 25 แล้วแต่กรณี
เราจึงให้บริการตรวจหนังสือจากสรรพากร จัดเตรียมเอกสาร พยานหลักฐาน และคำชี้แจง เพื่อให้ผู้เสียภาษีสามารถใช้สิทธิตามกฎหมายได้อย่างเหมาะสม
ให้ทนายช่วยตรวจหมายเรียกและเตรียมคำชี้แจง
สรรพากรแจ้งการประเมินมาแล้ว แต่ไม่เห็นด้วย สามารถอุทธรณ์ได้หรือไม่?
หากเห็นว่าจำนวนภาษีที่ถูกประเมินไม่ถูกต้อง ผู้เสียภาษีสามารถใช้สิทธิอุทธรณ์ได้ตามหลักเกณฑ์ของกฎหมาย
โดยทั่วไป การอุทธรณ์การประเมินตามมาตรา 30 ต้องดำเนินการภายใน 30 วันนับแต่วันที่ได้รับแจ้งการประเมิน
ข้อโต้แย้งอาจเกี่ยวข้องกับการคำนวณรายได้ผิดประเภท การนับรายได้ซ้ำ รายการเงินเข้าบัญชีที่ไม่ใช่รายได้ ค่าใช้จ่ายที่มีสิทธิหัก หรือความไม่ชอบด้วยกฎหมายของการตรวจสอบและประเมินภาษี
ทั้งนี้ การยื่นอุทธรณ์ ไม่ได้ทำให้ได้รับการทุเลาการชำระภาษีโดยอัตโนมัติ หากต้องการขอรอผลการพิจารณาก่อนชำระภาษี ต้องดำเนินการตามหลักเกณฑ์ของมาตรา 31
หากอุทธรณ์แล้วไม่สำเร็จ ยังสามารถฟ้องศาลภาษีอากรได้
หากได้รับคำวินิจฉัยอุทธรณ์แล้วและยังไม่เห็นด้วย โดยหลักตามมาตรา 30(2) สามารถยื่นฟ้องต่อศาลภายใน 30 วันนับแต่วันที่ได้รับแจ้งคำวินิจฉัยอุทธรณ์
การดำเนินคดีภาษีอากรต้องตรวจสอบทั้งข้อเท็จจริง พยานหลักฐาน ขั้นตอนการตรวจสอบ ความชอบด้วยกฎหมายของการประเมิน และอายุความที่เกี่ยวข้อง
การได้รับแจ้งการประเมินจึงควรรีบตรวจสอบสิทธิและกำหนดเวลา ไม่ควรรอจนใกล้ครบกำหนดอุทธรณ์หรือฟ้องคดี
หากได้รับคำวินิจฉัยอุทธรณ์แล้วแต่ยังไม่เห็นด้วยกับการประเมินภาษี คุณอาจมีสิทธิฟ้องคดีต่อศาลภาษีอากรภายในระยะเวลาที่กฎหมายกำหนด
ให้ทีมทนายบ้านและคอนโดช่วยตรวจสอบสำนวน วิเคราะห์พยานหลักฐาน และวางแนวทางดำเนินคดีเพื่อปกป้องสิทธิทางกฎหมายของคุณ
หนี้ภาษีค้างชำระ สรรพากรมีสิทธิยึดหรืออายัดทรัพย์สินโดยไม่ต้องฟ้องศาลหรือไม่?
มีได้ตามอำนาจที่กฎหมายกำหนด ประมวลรัษฎากร มาตรา 12 กำหนดให้ภาษีที่ถึงกำหนดชำระแล้วแต่ไม่ได้ชำระเป็นภาษีอากรค้าง และให้อำนาจเจ้าหน้าที่ที่มีอำนาจตามกฎหมายสั่งยึด อายัด และขายทอดตลาดทรัพย์สินของผู้ต้องรับผิดเพื่อนำเงินมาชำระหนี้ภาษีได้ โดยไม่จำเป็นต้องขอให้ศาลออกหมายยึดก่อน
อย่างไรก็ตาม การบังคับชำระหนี้ต้องอยู่ภายใต้เงื่อนไขและอายุความที่กฎหมายกำหนด
คำพิพากษาศาลฎีกาที่ 4143/2532 ยังวางหลักว่า ผู้ถือหุ้นของบริษัทจำกัดไม่ได้มีหน้าที่รับผิดชำระหนี้ภาษีของบริษัทต่อกรมสรรพากรโดยอัตโนมัติเพียงเพราะเป็นผู้ถือหุ้น
แต่สำหรับห้างหุ้นส่วนนิติบุคคล ผู้เป็นหุ้นส่วนจำพวกไม่จำกัดความรับผิดอาจต้องรับผิดในหนี้ภาษีของห้างตามกฎหมาย
ดังนั้น เมื่อบริษัทหรือห้างหุ้นส่วนถูกเรียกเก็บภาษี ต้องตรวจสอบแยกให้ชัดว่าใครเป็นผู้มีหน้าที่เสียภาษี และมีบุคคลใดต้องร่วมรับผิดตามบทบัญญัติกฎหมายหรือไม่
บริการทนายความด้านภาษี สำหรับอาชีพอิสระ เจ้าของธุรกิจและผู้ประกอบการ โดยทนายบ้านและคอนโด
เราให้บริการด้านกฎหมายภาษีตั้งแต่การป้องกันและแก้ไขปัญหาก่อนเกิดข้อพิพาท ไปจนถึงกระบวนพิจารณาคดีต่อศาลภาษีอากร ครอบคลุมบริการดังต่อไปนี้
- ตรวจสอบสถานะภาษีย้อนหลัง (Tax Review) ตรวจรายได้ เอกสารทางบัญชี การยื่นภาษี และประเมินความเสี่ยง
- ให้คำปรึกษากรณีไม่เคยยื่นภาษีหรือยื่นไม่ครบ วิเคราะห์หน้าที่ภาษี เบี้ยปรับ เงินเพิ่ม และแนวทางดำเนินการให้ถูกต้อง
- ตรวจสอบอายุความภาษี วิเคราะห์ระยะเวลาออกหมายเรียก การประเมินหนี้ภาษี และเหตุสะดุดหยุดลงของอายุความ
- รับมือหมายเรียกกรมสรรพากร ตรวจหมายเรียก รวบรวมเอกสาร และจัดทำคำชี้แจงข้อเท็จจริง
- อุทธรณ์และคัดค้านคำประเมินภาษี วิเคราะห์ประเด็นข้อกฎหมายและพยานหลักฐานประกอบการอุทธรณ์
- ขอลดหรืองดเบี้ยปรับ และขอทุเลาการชำระภาษี ตามหลักเกณฑ์และข้อเท็จจริงที่กฎหมายอนุญาต
- รับดำเนินคดีต่อศาลภาษีอากร จัดทำคำฟ้อง คำให้การ และดำเนินกระบวนพิจารณาคดี
- ให้คำปรึกษาด้านหนี้ภาษีและการบังคับชำระหนี้ ตรวจสอบการยึด อายัดทรัพย์สิน ความรับผิดของหุ้นส่วน และสิทธิตามกฎหมาย
- ให้คำปรึกษาการจดทะเบียน VAT และจัดระบบภาษีธุรกิจ เพื่อลดความเสี่ยงในการเกิดปัญหาภาษีย้อนหลังในอนาคต
เพราะการแก้ปัญหาภาษีไม่ได้มีเพียงการคำนวณภาษี แต่ยังต้องตรวจสอบสิทธิ อายุความ ขั้นตอนของเจ้าหน้าที่ และพยานหลักฐานทางกฎหมายไปพร้อมกัน
ทนายบ้านและคอนโด พร้อมให้คำปรึกษา วิเคราะห์ข้อเท็จจริง ตรวจสอบเอกสาร และวางแนวทางดำเนินการตามกฎหมาย
เพื่อช่วยให้คุณรับมือกับปัญหาภาษีอย่างเป็นระบบและรักษาสิทธิของตนเอง
ปรึกษาทนายความด้านภาษีวันนี้
คำถามที่พบบ่อยเกี่ยวกับสรรพากรและภาษีย้อนหลัง
สรรพากรตรวจย้อนหลังได้แค่ 5 ปีจริงหรือไม่?
ไม่เสมอไป กรณียื่นแบบแล้วตามมาตรา 19 มีหลัก 2 ปี และอาจขยายได้ถึง 5 ปีเมื่อเข้าเงื่อนไขตามกฎหมาย แต่กรณีไม่ยื่นแบบหรือกรณี VAT บางประเภทอาจพิจารณากรอบ 10 ปี
ยื่นภาษีผิดตั้งแต่แรก สรรพากรตรวจได้ 5 ปีทันทีหรือไม่?
ไม่ใช่ทุกกรณี หากเป็นการตรวจตามมาตรา 19 การขยายจาก 2 ปีเป็นไม่เกิน 5 ปีต้องเข้าเงื่อนไขและได้รับอนุมัติ ส่วน VAT มีบทบัญญัติเฉพาะที่ต้องพิจารณาแยกต่างหาก
ไม่เคยยื่นภาษีเกิน 10 ปีแล้ว จะถูกเรียกเก็บอีกได้หรือไม่?
ต้องตรวจสอบวันเริ่มนับอายุความ ประเภทภาษี และเหตุที่อาจทำให้อายุความสะดุดหยุดลงก่อน ไม่สามารถสรุปจากจำนวนปีที่ผ่านไปเพียงอย่างเดียว
ถูกสรรพากรประเมินภาษีแล้ว อายุความเริ่มนับใหม่หรือไม่?
การแจ้งประเมินโดยชอบอาจมีผลให้อายุความสะดุดหยุดลงและเริ่มนับใหม่ตามหลักกฎหมาย แต่ต้องพิจารณาข้อเท็จจริงและขั้นตอนของการประเมินนั้นด้วย
รายได้เกิน 1.8 ล้านบาท แต่ไม่จด VAT จะถูกปรับเท่าไร?
หากเป็นกิจการที่มีหน้าที่จดทะเบียน VAT อาจถูกเรียกภาษีย้อนหลัง เบี้ยปรับตามมาตรา 89 และเงินเพิ่มตามมาตรา 89/1 จำนวนที่ต้องชำระจริงขึ้นอยู่กับแต่ละเดือนภาษีและข้อเท็จจริง
เงินเข้าบัญชีธนาคารทั้งหมดต้องนำมาคำนวณภาษีหรือไม่?
ไม่จำเป็นทุกรายการ ต้องตรวจสอบว่ารายการใดเป็นเงินได้ที่ต้องเสียภาษี และรายการใดเป็นเงินยืม เงินโอนระหว่างบัญชี หรือเงินประเภทอื่น โดยมีพยานหลักฐานประกอบ
ถูกประเมินภาษีจำนวนมาก สามารถขอลดเบี้ยปรับได้หรือไม่?
สามารถยื่นคำขอลดหรืองดเบี้ยปรับได้ในกรณีที่กฎหมายอนุญาต แต่ต้องพิจารณาพฤติการณ์ เหตุผลและหลักฐานประกอบ ส่วนเงินเพิ่มมีหลักเกณฑ์แตกต่างจากเบี้ยปรับ
หนี้ภาษีถูกล้างเมื่อปลดจากล้มละลายหรือไม่?
ไม่โดยอัตโนมัติ หนี้เกี่ยวกับภาษีอากรเป็นข้อยกเว้นตามพระราชบัญญัติล้มละลาย มาตรา 77 แต่ยังต้องพิจารณาอายุความและสิทธิในการบังคับชำระหนี้แยกต่างหาก
ยื่นอุทธรณ์ภาษีแล้ว ต้องชำระภาษีก่อนหรือไม่?
โดยหลักการอุทธรณ์ไม่เป็นการทุเลาการชำระภาษีอัตโนมัติ หากต้องการขอรอผลอุทธรณ์หรือคำพิพากษาต้องดำเนินการขอทุเลาตามกฎหมาย
อย่ารอให้ปัญหาภาษีย้อนหลังกลายเป็นคดีความหรือการบังคับยึดทรัพย์สิน
หากคุณเป็นฟรีแลนซ์ อาชีพอิสระ เจ้าของธุรกิจ ผู้ประกอบการออนไลน์ นายหน้า ที่ปรึกษา หรือมีรายได้หลายช่องทาง และกำลังประสบปัญหาเกี่ยวกับภาษีย้อนหลัง หมายเรียกกรมสรรพากร หนังสือแจ้งการประเมิน เบี้ยปรับ เงินเพิ่ม หรือหนี้ภาษีค้างชำระ
ทนายบ้านและคอนโด พร้อมให้บริการตรวจสอบข้อเท็จจริง พยานหลักฐาน และข้อกฎหมาย เพื่อประเมินสิทธิและวางแนวทางดำเนินการให้เหมาะสมกับแต่ละกรณี
แนะนำทนายความด้านภาษี
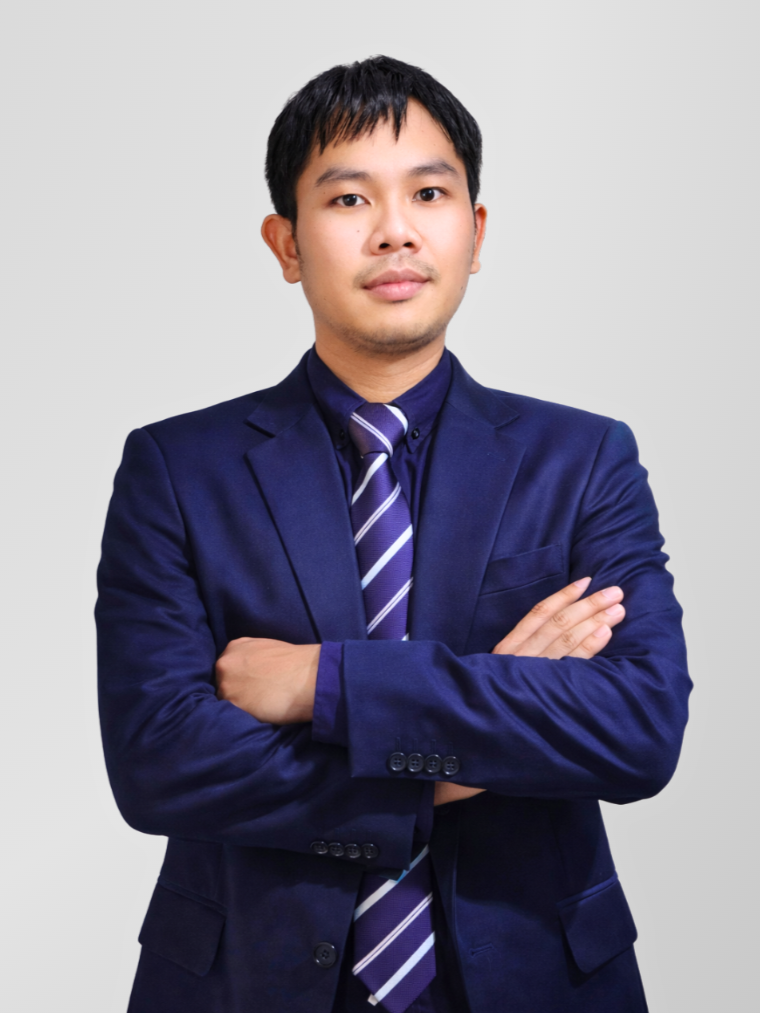
สุทธิพงษ์ สิงห์น้ำเที่ยง (ทนายโจ้)
ทนายสุทธิพงษ์ มีความเชี่ยวชาญด้านการว่าความคดีผู้บริโภค ผิดสัญญาและละเมิด สัญญาซื้อขาย สัญญาจะซื้อจะขาย สัญญาเช่า สัญญากู้ยืม ฯลฯ และยังเป็นทนายความผู้เชี่ยวชาญคดีฟ้องขอคืนเงินดาวน์ ฟ้องขับไล่จัดทำความคิดเห็นทางกฎหมาย รวมถึงเป็นทนายความผู้เชี่ยวชาญงานบังคับคดี
ทนายความด้านคดีภาษีสรรพากร ตรวจสอบภาษีย้อนหลัง อุทธรณ์คำประเมิน และฟ้องศาลภาษี ทีมทนายบ้านและคอนโด มีประสบการณ์ตรง การให้คำปรึกษาข้อพิพาทงาน และการดำเนินคดีฟ้องร้อง เราพร้อมนำประสบการณ์จากในศาล มาเพื่อช่วยคุณ
อย่าปล่อยให้ปัญหาภาษีย้อนหลัง กลายเป็นภาระทางการเงินและคดีความที่ยากจะแก้ไข
ไม่ว่าคุณจะเป็นฟรีแลนซ์ เจ้าของธุรกิจ ผู้ประกอบการออนไลน์ หรือผู้มีรายได้หลายช่องทาง หากกำลังเผชิญปัญหาภาษีย้อนหลัง ถูกกรมสรรพากรเรียกตรวจสอบ ได้รับหนังสือแจ้งการประเมินภาษี หรือต้องการอุทธรณ์และดำเนินคดีภาษีอากร
ทนายบ้านและคอนโด พร้อมให้คำปรึกษา วิเคราะห์ข้อเท็จจริง ตรวจสอบเอกสาร และวางแนวทางดำเนินการตามกฎหมาย
เพื่อช่วยให้คุณรับมือกับปัญหาภาษีอย่างเป็นระบบและรักษาสิทธิของตนเอง
ปรึกษาทนายความด้านภาษีวันนี้